11 сентября
Что сеять аграриям в сезоне 2026/27: на каких культурах можно заработать
Источник: Поле.РФ
Коммерчески привлекательных культур в растениеводстве становится все меньше, а переход от зерновых к масличным уже не гарантирует высокой доходности. Сохраняют ли потенциал доходности подсолнечник и соя, почему рапс привлекает аграриев и от чего зависят перспективы кукурузы и гороха, в авторской колонке рассказывает Николай Лычев, руководитель аналитического центра «Мастерская агротрендов».
Почему аграрии меняют структуру посевов
За последние три-четыре сезона в российском АПК менялась как ценовая ситуация, так и регуляторика. В итоге по рыночным причинам и вследствие текущей аграрной политики становилось все меньше коммерчески привлекательных полевых культур и экспортных альтернатив. Что такое экспортная альтернатива? Это когда у производителя есть выбор: поставить продукцию экспортерам на одних условиях или местным маслоэкстракционным заводам — на других.
Первой пострадала пшеница, от которой аграрии начали частично отказываться при планировании севооборотов: кто-то в пользу масличных, кто-то — в пользу зернобобовых или более специализированных культур, например пивоваренного ячменя или фуражной кукурузы.
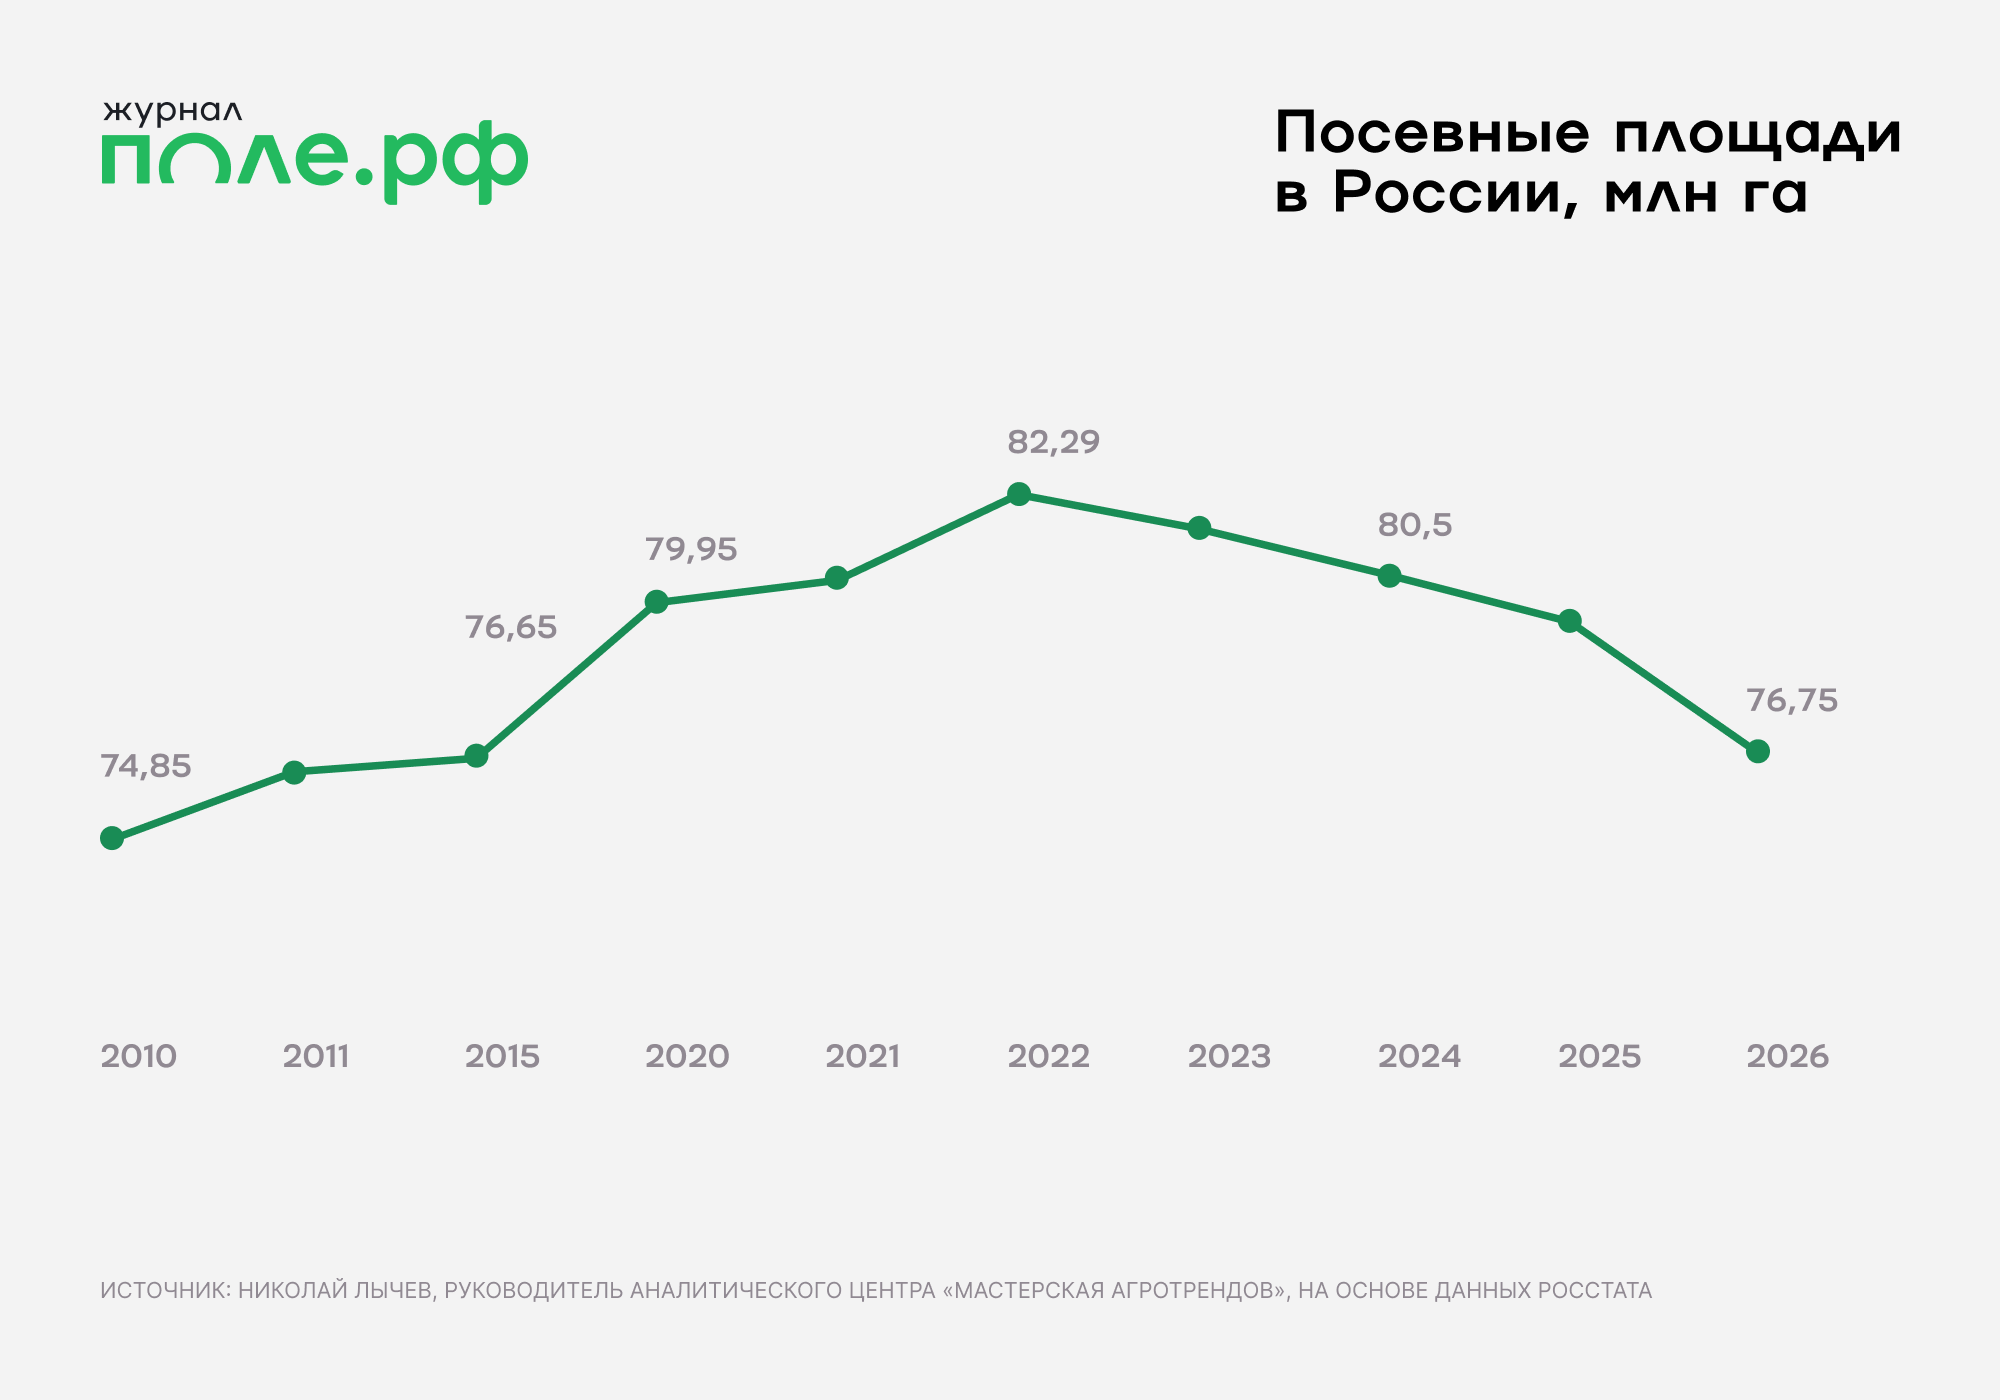
Изменения были крайне постепенными. Растениеводство — отрасль консервативная, и для перестройки севооборотов нужно два-три сезона. Разочарование агробизнеса в зерновых в полной мере проявилось в статистике посевных площадей с 2024 года.
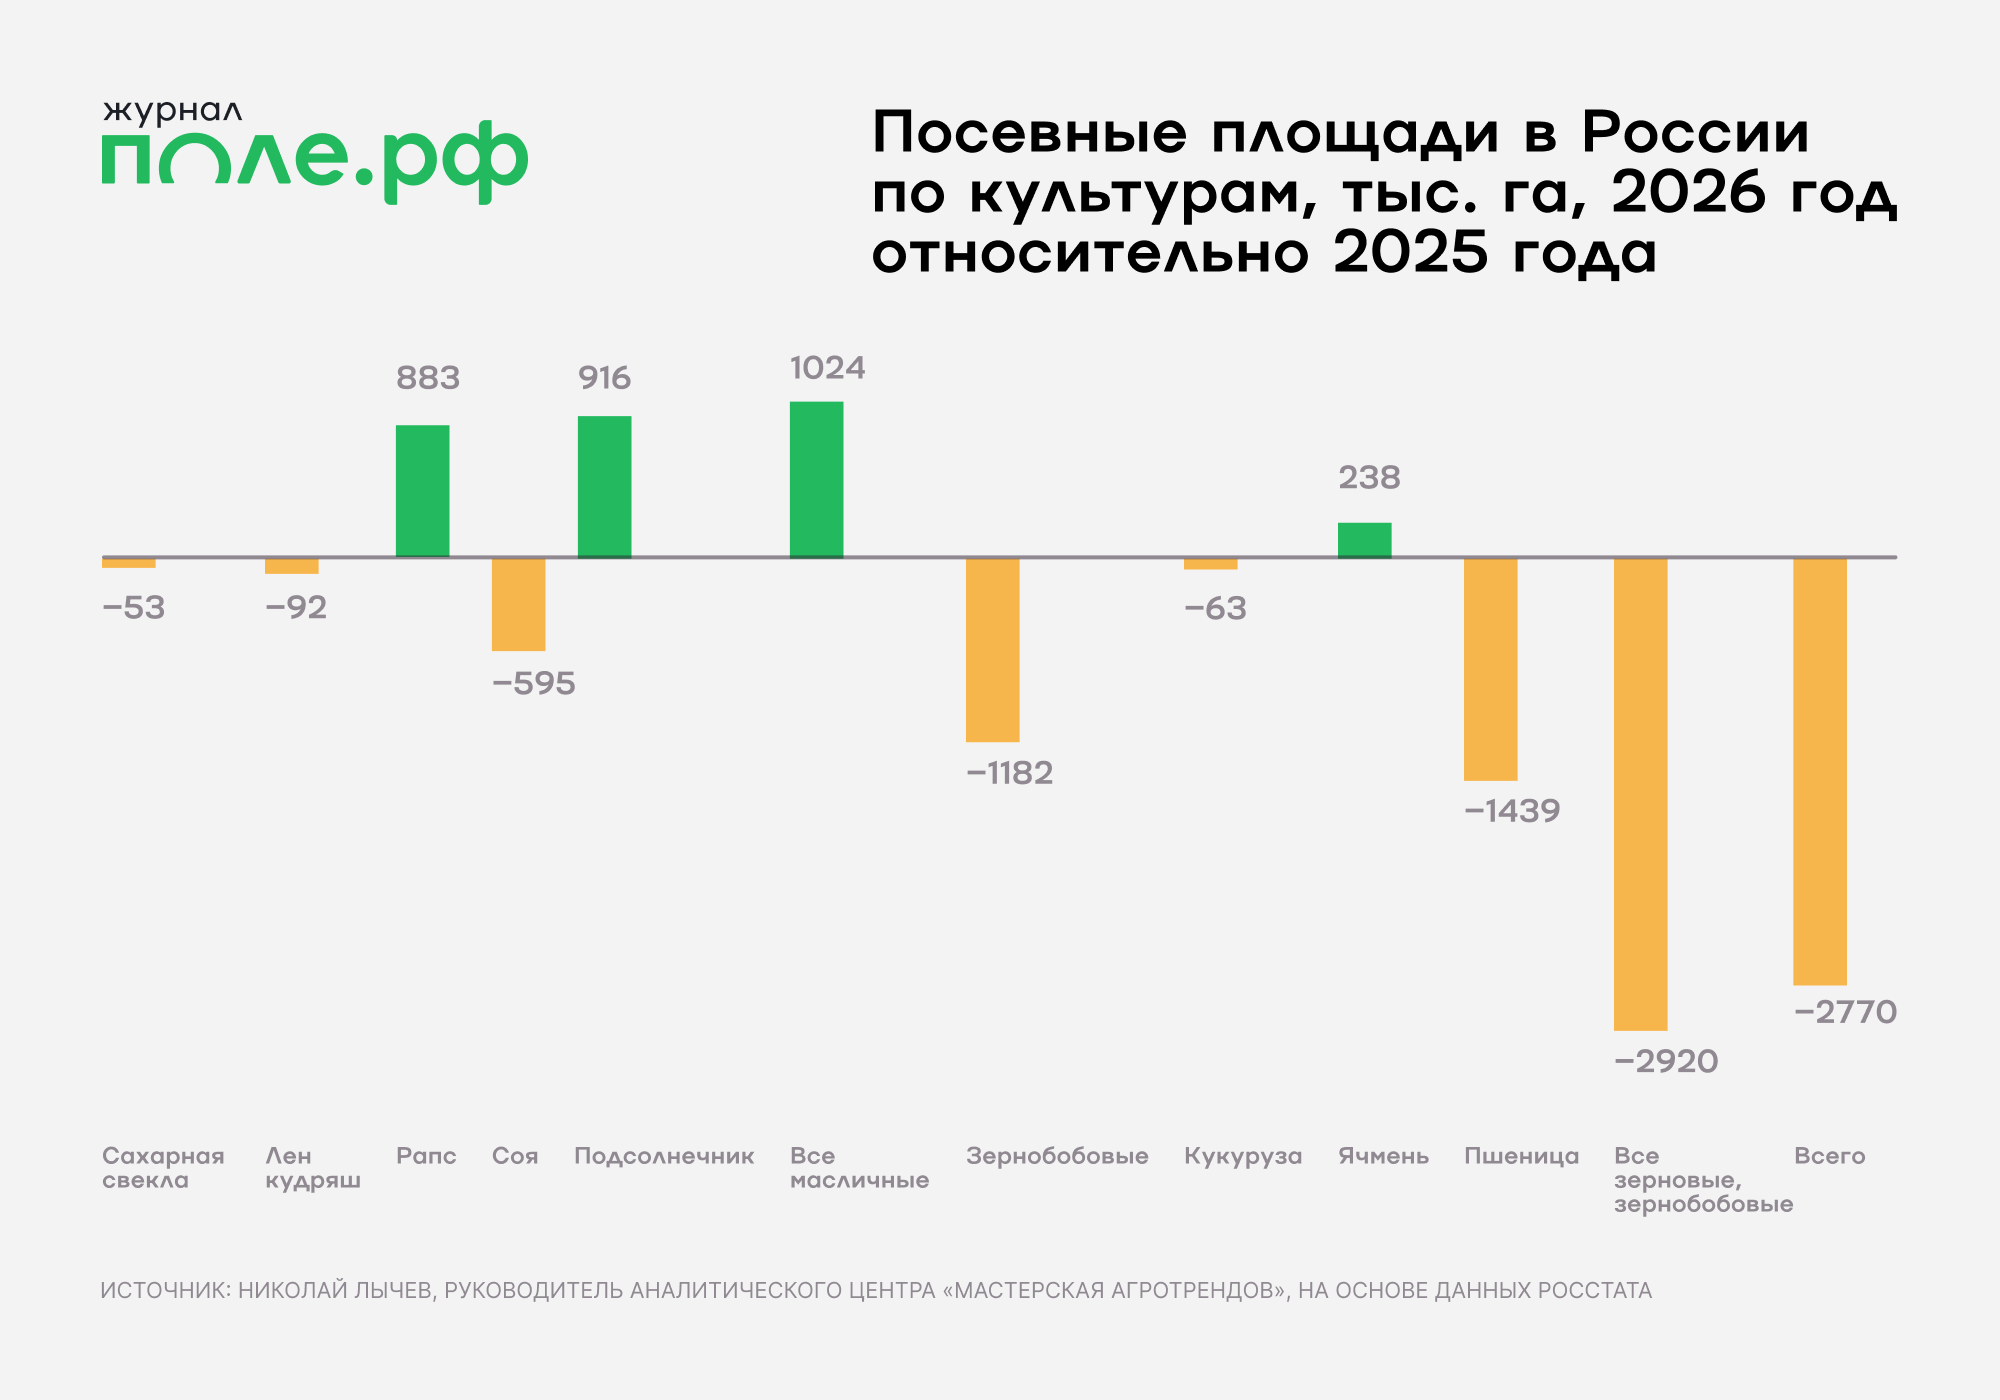
По данным весеннего учета Росстата, в 2026 году площади зерновых и зернобобовых сократились на 6% относительно итоговых данных 2025 года, а масличных — выросли на 6,3%. Это наглядно показывает тренд: аграрии продолжают сокращать посевы зерновых в пользу более маржинальных масличных.
Но оправдается ли эта ставка? Несколько лет назад эксперты любили фразу «масличные никогда не подведут». Сейчас эти слова я слышу все реже и, честно говоря, когда выступаю, сам не произношу. Тот же подсолнечник теперь не безусловно доходен, а условно высокодоходен — в отдельные периоды, на отдельных рынках и для отдельных сельхозпроизводителей. И в целом аграрии переходят на него не столько по причине наличия «масличной сверхмаржи» (ее нет), сколько из-за отсутствия других крупнотоварных маржинальных альтернатив.
С точки зрения рыночной конъюнктуры маржинальный драйвер сейчас — рапс. В среднесрочной перспективе привлекательность сохраняют соя, кукуруза, горох и в целом зернобобовые. Но у каждой из этих культур есть свои риски. Безусловных драйверов на нынешнем рынке просто не может быть.
Рапс: высокая доходность, но зависимость от Китая
Рапс сохраняет высокую доходность, расширяется география его посевов. В 2026 году площади под ним выросли примерно на 900 тыс. гектаров. Рынок верит в рапс, но и у него есть риски. С одной стороны, маслоэкстракционные заводы с удовольствием работают на рапсе, а масло отправляют на экспорт. С другой — внутренний рынок сбыта масла невелик, мы работаем почти целиком на экспорт, а на внешнем рынке доминирует один импортер — Китай. Это риск как для дальнейшего роста объемов, так и для роста доходности.
Подсолнечник и лен: нужно смотреть на условия сбыта
Подсолнечник я бы отнес к частично-ситуативным драйверам: есть подходящая цена (на уровне $1200-1300 тонну) и устойчивый спрос, но в отдельные периоды сезона она проседает или МЭЗы останавливаются и могут месяцами не закупать сырье. Плюс многое зависит от ситуации у конкретного сельхозпроизводителя: какая структура севооборота, нужно ли пересевать площади и чем. Подсолнечником как универсальной в плане выращивания и сбыта культурой пересевают зерновые.
У льна сохраняется экспортная альтернатива: пошлина в 10% — далеко не запрет на экспорт. Кроме того, будут производить больше льняного масла, будут расти перерабатывающие мощности. Это увеличит общий спрос на масличный лен, так как к поставкам на экспорт добавится внутренний спрос, и аграриям будет выгодно его сеять.
Соя: перспективы зависят от животноводства
В среднесрочной перспективе соя сохраняет фундаментальную рыночную привлекательность, несмотря на текущие неприятности с ценой и спросом. Животноводство — крупный потребитель, который с рынка не уйдет.
Но в прошлом сезоне после рекордного производства сои и при оставшемся стабильным потреблении со стороны животноводства на эту культуру сложились малопривлекательные цены. Поэтому аграрии перераспределили часть площадей в пользу альтернативных масличных — подсолнечника и рапса. По данным весеннего учета, посевы сои в 2026 году сократились на 12,6%, до 4,17 млн гектаров.
Таким образом, привлекательность сои зависит от роста животноводства. И это тоже риск, поскольку его рост прекратился – даже в такой драйвовой отрасли, как мясное птицеводство. По данным Росстата за первое полугодие 2026 года, в хозяйствах всех категорий производство скота и птицы на убой в живом весе сократилось год к году на 0,5%, молока — на 0,9%. Только производство яиц выросло на 1,4%.
Не лучше ситуация с производственной базой – то есть численностью стада. На конец июня поголовье крупного рогатого скота было на 4,1% меньше, чем годом ранее, в том числе коров — также на 4,1%. Поголовье свиней сократилось почти на 1%, овец и коз — на 8,3%.
Мы считаем, что этот тренд в ближайшее время может закрепиться. Поэтому нашим сельхозпроизводителям не нужно ждать безусловного роста спроса на сою. А, значит, и однозначно привлекательной цены.
Кукуруза и ячмень: мультиотраслевой спрос
Внутри зерновой группы (если не брать в расчет масличную альтернативу) пшеницу, вероятно, продолжат частично заменять ячменем и кукурузой. У них неплохой коммерческий потенциал благодаря мультиотраслевому спросу. Эти культуры востребованы животноводством и аквакультурой (на корма), а также пищевой промышленностью: это пиво, кукурузные хлопья, консервированная кукуруза, глубокая переработка (в том числе производство глютена) и многое другое. Площади под ячменем, по данным весеннего учета в 2026 году, увеличились на 4%, до 6,92 млн гектаров. Не думаю, что это простая случайность.
В случае с кукурузой есть еще один косвенный фактор среднесрочной поддержки спроса — биотопливо, увеличивающее совокупный мировой спрос на нее. Мы биотопливо не производим, но индустрия формирует сильный спрос на кукурузу. Это влияет и на Россию, потому что мы экспортируем эту культуру.
Читайте также:
Зерновой дисбаланс-2026: куда направить урожайГорох и зернобобовые: потенциал после распродажи запасов
В зернобобовых наши сельхозпроизводители, скажем так, ситуативно разочаровались после рекордного урожая 2025 года, когда мы собрали около 8 млн тонн, в том числе 5,7 млн тонн гороха. Такой урожай был неожиданным – в том числе для аналитиков, и мы тоже его не прогнозировали.
В итоге рынок перенасытился, выросли складские запасы. Многие аграрии сказали «стоп!», и мы это видим на статистике. По данным весеннего учета, площади зернобобовых под урожай-2026 уменьшились на 28,5%, до 2,93 млн гектаров. Для такой нишевой группы это очень много.
По итогам 2026 года мы ожидаем снижения урожая зернобобовых, в том числе гороха. Но в растениеводстве нельзя мыслить одним сезоном: пики и «дно» — норма для сырьевых рынков. И в среднесрочной перспективе мы относим горох и зернобобовые в целом к маржинальному сегменту — уже потому, что на него сохранится растущий экспортный спрос. Просто для восстановления маржи нужно время — чтобы аграрии распродали запасы, перестроили торговые стратегии, то есть адаптировались к изменившемуся рынку.
Сахарная свекла: культура не для всех
В 2025 году посевные площади сахарной свеклы составили около 1,2 млн гектаров, в 2026 году они немного снизились — до 1,149 млн гектаров. На мой взгляд, этот год окончательно закрепил такой тренд: сахарная свекла — нишевая маржинальная альтернатива. Не для всех и не везде.
Почему не для всех? Стихийных свекловодов, которые решают «а давайте посеем сахарную свеклу», уже не осталось. Это дорого, а рынок стал нишевым, там, образно говоря, все друг друга знают.
Почему не везде? Многое зависит от того, есть ли у вас долгосрочные или среднесрочные контракты с сахарными заводами, какие давальческие условия и т.д.
Поэтому сейчас сахарная свекла — профессиональная культура. Значительная ее часть производится агрохолдингами, которые владеют сахарными заводами: они перерабатывают собственное сырье и берут часть объемов на стороне. Просто так ввести ее в оборот никто не захочет и не сможет.
Мнение эксперта может не совпадать с мнением редакции.